
El value investing, o inversión en valor, consiste en comprar partes de buenos negocios por menos de lo que valen y mantenerlas el tiempo suficiente para que el precio lo reconozca.
Esa definición te la da cualquiera en dos líneas. Lo que no sale en una definición es cómo deciden en la práctica dos inversores con años de resultados, con casos reales y recientes: por qué Paco Lodeiro dice que Inditex está valorada «para la perfección», por qué Luis Miguel Ortiz no compraría Anthropic en su salida a bolsa y por qué Paco siguió comprando Constellation Software mientras se desplomaba. Todo sale de mis conversaciones con ellos en el podcast, y donde puedo te dejo el minuto exacto para que lo escuches de su boca.
- Qué es el value investing
- Dos inversores, dos formas de aplicarlo
- Los cinco principios
- Tres casos reales
- Tu lista de comprobación
- Calculadora de margen de seguridad
- Cómo saber si una rentabilidad es real
- Cómo empezar, paso a paso
- Value Investing FM
- Preguntas frecuentes
Qué es el value investing (inversión en valor)
La idea nace con Benjamin Graham, profesor en la Universidad de Columbia. La dejó por escrito en Security Analysis (1934, con David Dodd) y, para el inversor particular, en El inversor inteligente (1949). Su alumno más famoso, Warren Buffett, la llevó a todo el mundo.
El punto de partida es sencillo: una acción no es un papel que sube y baja en una pantalla, es un trozo de una empresa. Si te comportas como su dueño, lo que importa es lo que gana el negocio y lo que pagas por él, no lo que haga la cotización mañana.
«Cuando compras una acción hay un negocio detrás. Tienes que analizar su calidad y pagar un precio razonable.»Paco Lodeiro, en el episodio 140 del podcast
Paco la descubrió estudiando un máster de finanzas en Irlanda. Allí era lo normal, y cuando les enseñó a sus compañeros que en los periódicos españoles salía el análisis técnico en portada, no se lo creían.
Dos inversores, dos formas de aplicarlo
Paco Lodeiro es un inversor de A Coruña que cerró sus diez primeros años con un 17,1 % anual auditado, creador de Academia de Inversión y copresentador de Value Investing FM. Luis Miguel Ortiz es economista, trabajó casi diez años en la industria financiera y fundó Inversión Racional en 2019. Los dos invierten en valor, y aun así no deciden igual:
| Paco Lodeiro | Luis Miguel Ortiz | |
|---|---|---|
| Qué mira primero | Por qué los clientes compran el producto y si lo seguirán comprando | La caja: lo que vale la empresa frente al flujo de caja libre que genera |
| Qué le hace decir que no | Un equipo deshonesto o que destruye capital, o no ver claro el futuro | Un precio que no le dé más que un fondo indexado |
| Cuánto le pide | La mejor relación calidad-precio en un entorno normal | Más de un 12 o un 14 % anual esperado |
| Plazo | Empresas que pueda tener cinco o diez años | Pensar a diez años, «aunque tengas setenta» |
| Cuándo vende | Si en un año llega al valor que esperaba en cinco, o hay algo mejor | Lo menos posible: cada venta paga impuestos |
| Su regla de oro | Sentirse cómodo haciendo lo que otros no hacen | Planificar la liquidez antes que la cartera |
Ninguno tiene una receta. Como dice Paco, está bien tener recetas, pero un buen cocinero sabe cambiarlas cuando el contexto lo pide.
Los cinco principios de la inversión en valor
1. Precio y valor no son lo mismo
El precio es lo que pagas hoy; el valor, lo que el negocio va a generar durante años. Luis Miguel le pide a cada compra más de lo que le daría indexarse, porque el S&P 500 ha hecho algo más de un 13 % anual los últimos veinte años. Y avisa de una trampa: haber caído un 30 o un 40 % no significa estar barata.
2. Margen de seguridad
Graham lo llamó así: comprar con un colchón entre lo que pagas y lo que crees que vale, porque te vas a equivocar en algunas estimaciones. Luis Miguel añade un margen que casi nadie mira, el de la liquidez: solo te acuerdas de ella cuando falta, y falta justo cuando el mercado cae y no tienes con qué comprar. (Lo explica en el minuto 3:21 del episodio 146.)
3. Las caídas son rebajas
Graham lo contaba con el señor Mercado, un socio de humor cambiante que cada día te ofrece un precio distinto; tú decides cuándo hacerle caso. Paco lo lleva al extremo. Cuando le pregunté si tenía pesadillas con un desplome, me contestó: «Yo ojalá que la bolsa no pare de caer». Sus mejores rentabilidades llegaron en momentos de pánico, como el confinamiento.
4. Pensar a diez años
Luis Miguel lo llama preferencia temporal. Alta es querer multiplicar por cuatro tu patrimonio en dos años; baja es pensar a una década vista, como un agricultor que planta viñedos y no se pasa el día mirando cuánto vale su terreno. (Minuto 15:30 del episodio 146.)
«Mirar al corto plazo es lo más sencillo del mundo, y es lo que peores resultados te va a dar.»Luis Miguel Ortiz, en el episodio 146 del podcast
5. Invertir en lo que entiendes
Es el círculo de competencia de Buffett. Paco no entró en la salida a bolsa de SpaceX porque se le escapaban demasiadas piezas técnicas, y con los números básicos le parecía cara. No es falta de ambición: es saber dónde juegas con ventaja.
Tres casos reales del podcast
Aquí es donde se aprende de verdad: viendo cómo aplican esos principios a empresas concretas, con nombre y apellidos.
Inditex: buena empresa, precio de perfección
Paco compró Inditex cuando cayó por debajo de los 20 euros por acción, en la época de la invasión de Rusia, y después vendió. Con los resultados récord de marzo de 2025 la acción bajó un 7 %, pero para él seguía valorada «para la perfección». Le puse un siete sobre diez y estuvo de acuerdo: el mercado la pagaba como si fuera Hermès.
«Inditex es una empresa muy buena, pero no es un negocio extremadamente bueno. Hay que definir diferentes niveles de calidad.»Paco Lodeiro, en el episodio 121 del podcast
Su cuenta: si todo va bien en los próximos cinco a diez años, un accionista podría sacar en torno a un 7-9 % anual; en un escenario moderado, un 3-4 %. Compáralo con el 12-14 % que exige Luis Miguel y entiendes la lección: una empresa excelente comprada cara es una mala inversión. (Minuto 8:08 del episodio 121.)
Anthropic: por qué Luis Miguel no la compraría en su salida a bolsa
Luis Miguel se leyó el folleto de la salida a bolsa. Se hablaba de una valoración de 2 billones de dólares, que se fue rebajando a 1,5 y a unos 1,25. Hizo sus números y no le salían. ¿A qué precio la estudiaría? Por debajo de unos 900.000 millones de dólares. Y si no llega, le da igual.
Me contó también su indicador del ascensor: cuando en la pantalla del ascensor de tu edificio empiezan a salir noticias de una salida a bolsa concreta, ten mucho cuidado. Suele ser euforia alimentada para la salida. (Minuto 40:15 del episodio 146.) Si quieres ver los números por dentro, he resumido el folleto en un informe gratuito: Anthropic por dentro.
Constellation Software: seguir comprando mientras cae
Es la mayor posición del fondo de Paco, en torno al 15 %. Compra a precio razonable negocios de software de nicho cuyos fundadores quieren vender: tiene más de mil, la mitad para administraciones públicas y el resto para hospitales, gimnasios o campos de golf. Cuando grabamos había caído más de un 50 %, porque el mercado temía que la IA abaratara tanto el software que estas empresas perdieran su ventaja.
Paco reconoce que hacer software es hoy mucho más barato, pero cree que cambiar de proveedor sigue costando mucho. Si diriges un hospital y pagas treinta mil euros al mes por un sistema que funciona desde hace décadas, que alguien te ofrezca lo mismo por diez mil no te convence fácilmente: tendrías que formar a la plantilla, arriesgarte a que se caiga el servidor y fiarte de una empresa nueva. Así que siguió comprando mientras caía.
«Puede ser una inversión extraordinaria para los próximos años. Uno de los mejores negocios del mundo.»Paco Lodeiro, en el episodio 140 del podcast
La lección es la contraria a la de Inditex: el margen de seguridad aparece cuando el mercado tiene prisa por vender, pero solo lo aprovechas si has entendido por qué la ventaja del negocio sigue en pie.
Son las opiniones de cada uno en la fecha de su episodio, no recomendaciones de compra o venta.
Tu lista de comprobación de inversor en valor
Paco analiza con una lista de unas 165 preguntas que ajusta cada vez que se equivoca. Esta es una versión corta con lo que repiten él y Luis Miguel. Cópiala y pásasela a tu IA junto con el último informe anual de la empresa: te obligará a contestar con datos y no con impresiones.
Analiza [EMPRESA] como un inversor en valor. Responde a cada punto con datos del último informe anual e indica de dónde sale cada dato.

1. Cómo gana dinero, en tres frases.
2. Por qué la compran sus clientes y por qué seguirán haciéndolo dentro de cinco años.
3. Cuánto le costaría a un cliente irse a la competencia.
4. Si el equipo gestor ha creado o mermado valor en los últimos diez años.
5. Si los fundadores o directivos tienen su patrimonio dentro.
6. Cuánta caja libre genera y con qué margen, restando los pagos en acciones.
7. Cuánto rinde el capital que reinvierte y cuánto más puede reinvertir.
8. Cuánta deuda tiene y si podría pagarla en un mal año.
9. A este precio, qué rentabilidad anual cabe esperar a diez años en un escenario bueno, uno moderado y uno malo.
10. Si eso supera a un fondo indexado y con cuánto margen de seguridad.
11. Qué tendría que pasar para que me equivoque, y qué señales lo avisarían antes.
Para la parte de los números tienes las 7 métricas para analizar una acción, y si quieres el análisis completo en diez pasos, el prompt para analizar empresas con IA.
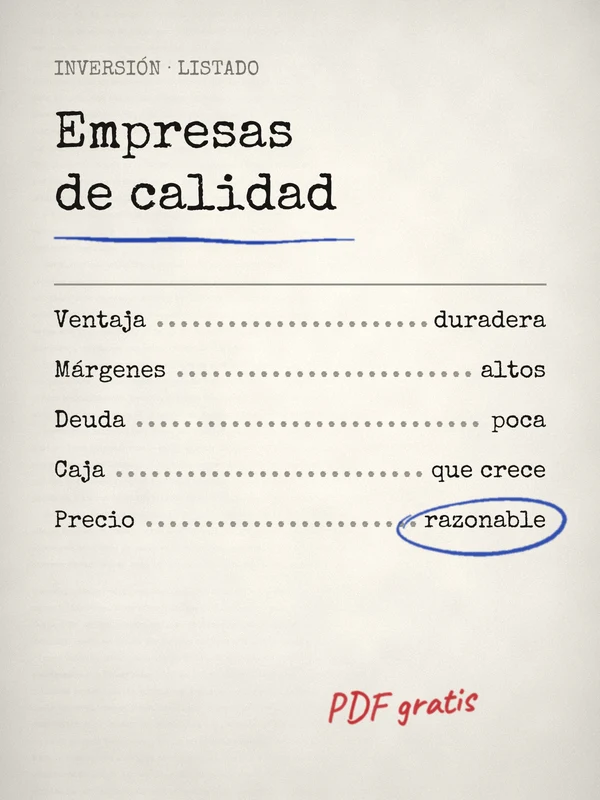
¿Y a qué empresas se la pasas? Te regalo mi listado de empresas de calidad, las que yo miro antes de invertir: negocios con ventajas duraderas, buenos márgenes y poca deuda, para tenerlos localizados el día que el mercado los ponga a buen precio.
Quiero el listadoCalculadora de margen de seguridad (y de lo que hace el tiempo)
Dos cuentas que conviene tener a mano. Arriba, cuánto colchón te deja el precio frente a lo que crees que vale la empresa. Abajo, lo que hace el interés compuesto: viene con el 17,1 % anual de Paco durante diez años.
Margen de seguridad: 30 %.
A un 17,1 % anual durante 10 años, el dinero se multiplica por 4,85.
Con su historial real, Paco multiplicó su patrimonio por 4,83 en esos diez años. Prueba a poner un 9 % y verás por qué los puntos de rentabilidad pesan tanto a largo plazo.
Cómo saber si una rentabilidad es real
En internet se ve de todo: gente que presume de un 20 % al mes, historiales de un solo mes, cuentas de demostración o el truco de abrir diez cuentas pequeñas y enseñar solo la que salió bien. Cuando entrevisté a Paco por primera vez, en el episodio 16, llegaba con un 17,1 % anual auditado entre 2008 y 2018, sin apalancamiento. Le pedí que nos dijera qué tiene que tener una rentabilidad para creérsela:
- Auditada por un auditor colegiado. Un notario da fe de lo que le entregas, pero no audita.
- Al menos cinco años. Cualquiera tiene un año bueno; diez es mejor que cinco.
- Todo el patrimonio, con datos fiscales, para que no se pueda enseñar solo la cuenta ganadora.
- Después de comisiones. Paco, además, usó los dividendos netos de impuestos: en caso de duda, prefirió quedarse corto.
Yo añadí un quinto matiz: mirar el riesgo. Un mismo resultado con apalancamiento, o solo en años alcistas, no vale lo mismo. Años después, con diecisiete de historial, Paco calculaba estar en torno al 16 % anual. (Al principio del episodio 121.)
Cómo empezar en la inversión en valor, paso a paso
- Ahorra primero. Luis Miguel lo dice sin adornos: la inversión no te saca de pobre. Rentabiliza lo que ya generas con tu trabajo o tu negocio; la gasolina es el ahorro. (Minuto 10:35 del episodio 146.)
- Ten tu colchón de liquidez antes de comprar la primera acción. Es tu margen de seguridad personal y la munición para las rebajas.
- Lee a los clásicos en el orden correcto. Paco recomendaba El inversor inteligente, de Graham, pero para quien empieza es un tocho técnico. Luego pasó a Un paso por delante de Wall Street, de Peter Lynch, para él el mejor libro de bolsa escrito y el más divertido. Al final escribió el que echaba en falta, Cómo invertir en bolsa, que parte de cero. Yo lo veo como la versión moderna y fácil de Graham. (Minuto 29:05 del episodio 140.)
- Empieza por negocios que entiendas y ten localizadas unas cuantas empresas de calidad para cuando el precio acompañe.
- Analiza antes de comprar con la lista de arriba, y usa la IA como copiloto, nunca como oráculo. Para eso escribí el prompt para inversión en español.
- Entrena el estómago. Paco citó a Peter Lynch: casi todo el mundo tiene el cerebro necesario para invertir, pero no todo el mundo tiene el estómago. Y puso una condición: que te guste. Si inviertes solo por el dinero, cuando veas caer tu cartera, que es justo la oportunidad, venderás cuando no toca.
«Tienes que sentirte cómodo haciendo lo que otros no hacen.»Paco Lodeiro, en el episodio 140 del podcast
Y si descubres que no te gusta, tampoco pasa nada. Paco lo dice claro: aprende lo básico para saber delegar, en un fondo indexado o en uno de gestión activa, y dedica tu tiempo a lo que disfrutes.
Value Investing FM, el podcast de inversión en valor
Value Investing FM es el podcast semanal de Paco Lodeiro y Adrián Godás sobre inversión sensata a largo plazo, con más de 300 episodios. Para mí es el podcast de inversión en valor más riguroso y sensato que escucho: nada de titulares exagerados ni de inflar acciones, solo pensamiento crítico sobre inversión, economía y filosofía de vida.
Si te gusta el formato, en esta selección de episodios de inversión en español tienes las conversaciones de nuestro podcast que más recomiendo.
Preguntas frecuentes sobre el value investing
¿Qué es la inversión en valor, en una frase?
Comprar partes de buenos negocios por menos de lo que valen y mantenerlas a largo plazo, como haría el dueño de la empresa.
¿Sigue funcionando el value investing?
Lo puramente automático, como las colillas de Graham (empresas que cotizaban por debajo de su capital circulante), deja de funcionar cuando lo conoce todo el mundo. Un proceso que exige entender negocios y valorarlos es difícil de copiar: para Paco, invertir es un arte, no una ciencia. Eso sí, ninguna rentabilidad pasada garantiza la futura.
¿Value investing o fondo indexado?
Depende de si te gusta. La inversión en valor solo compensa si le pides a cada compra más de lo que te daría el índice. Si no te apetece dedicarle tiempo, lo sensato es aprender lo básico y delegar en un fondo indexado.
¿Se puede vivir del value investing?
Con poco capital no es realista. Paco lo explicó en el episodio 16: por debajo de medio millón de euros, como mínimo, es muy complicado vivir solo del patrimonio, y aun así cuesta en los años de caídas. Quien te venda lo contrario, dice, te engaña.
¿Qué libros leer sobre inversión en valor?
El inversor inteligente, de Benjamin Graham; Un paso por delante de Wall Street, de Peter Lynch; y, para empezar de cero, Cómo invertir en bolsa, de Paco Lodeiro. Además, las cartas anuales de Buffett a los accionistas de Berkshire Hathaway, que Luis Miguel considera lectura obligada.
¿Quién es Paco Lodeiro?
Un inversor de A Coruña que lleva cerca de veinte años invirtiendo con un enfoque de inversión en valor, creador de Academia de Inversión y copresentador de Value Investing FM. Te lo cuento todo en el episodio 140.
En PdC Inversión le dedico un bloque entero: qué es la inversión en valor, sus conceptos y sus matices, y cómo valorar una empresa con la fórmula de Graham, por múltiplos y por descuento de flujos de caja. Y Paco Lodeiro es uno de los profesores invitados.
PdC Inversión
Formación en inversión y finanzas personales
Mi formación para invertir tus ahorros con criterio: value investing, inmuebles y toma de decisiones, a tu ritmo. Con profesores invitados como Paco Lodeiro, Sergio Falla o Jaime Rodríguez de Santiago.
Regalo para quien ha leído hasta aquí
Las empresas de calidad que yo miro antes de invertir
Mi listado en PDF: negocios con ventajas duraderas, buenos márgenes y poca deuda, para tenerlos localizados el día que el mercado los ponga a buen precio.
 #140. Paco Lodeiro: el inversor que dejó de comprar solo acciones

 146. Por qué no compraría Anthropic: Luis Miguel Ortiz
 #121. Inversión, inteligencia artificial y decisiones difíciles con Paco Lodeiro